پول مفقود شده بانک آینده کجاست/ آیا امکان دارد که چنین مقدار زیادی پول ناپدید گردد؟
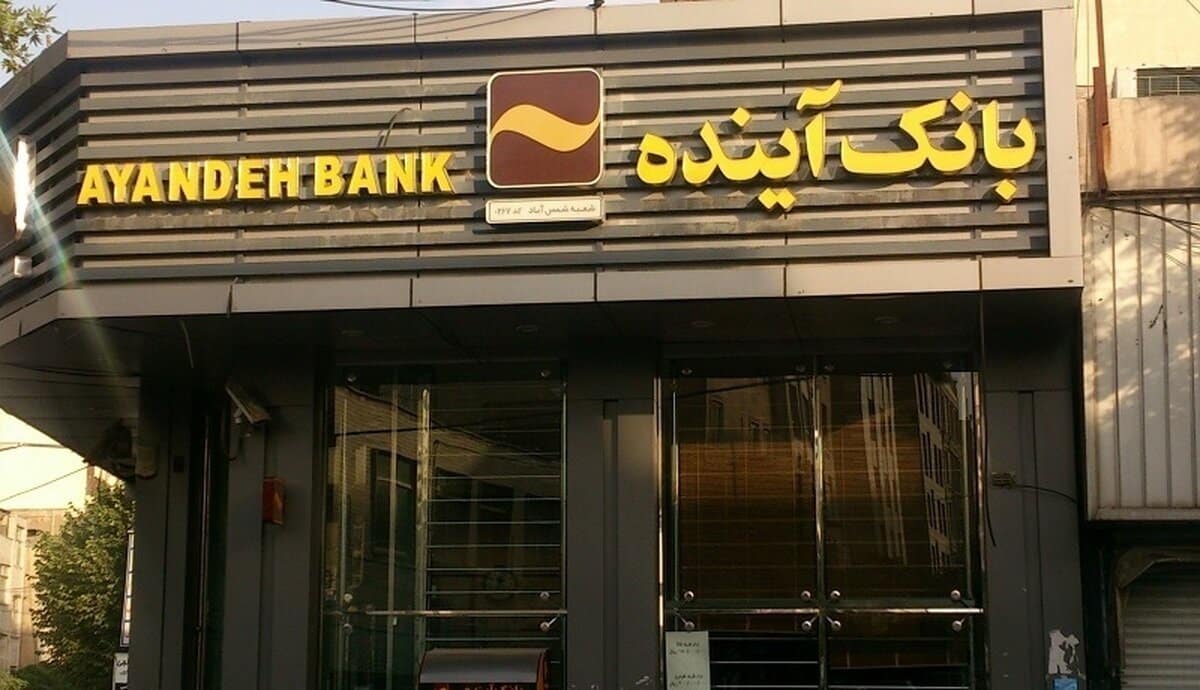
بر اساس گزارش خبرآنلاین و به نقل از روزنامه شرق، اکنون که تنها دو هفته از آغاز اجرای گزیر میگذرد، بنای بانک آینده تنها نمایانگر تأسیسات خالی با تابلوهایی بینور نیست، بلکه نمادی از ضعف و ناتوانی در سیاستهای مالی کشور است. تجربهای که بهطور رسمی بهعنوان موفقیتی در انتقال سپردهها مورد اشاره قرار گرفت، در واقعة زنگ پایان سالها غفلت از ناهماهنگیها، نظارتهای ناکارآمد و تصمیمهای نادرستی است که بهموقع گرفته نشدند.
یک محاسبه ساده و ابهاماتی در دل مسئله!
ماجراجویی خود را با اعداد آغاز میکنیم. براساس آمارهای رسمی سامانه کدال، ماندهسپردهها در بانک آینده تا تاریخ ۳۱ شهریور ۱۴۰۴ حدود ۲۶۸ هزار میلیارد تومان گزارش شده بود. با توجه به نرخ سود مرسوم سپردهها و بر اساس یک محاسبه ساده، انتظار میرفت که مانده سپردهها در تاریخ اول آبان به عددی نزدیک به ۲۷۳ هزار میلیارد تومان برسد، اما آنچه که حمیدرضا غنیآبادی، مدیرکل نظارت بانکی بانک مرکزی اعلام کرد، عددی معادل ۲۴۵ هزار میلیارد تومان بود؛ بدینمعنا که تنها در کمتر از یک ماه، کاهشی معادل ۲۸ هزار میلیارد تومان مشاهده شده است. این اختلاف در ظاهر ساده، بیانگر یک حقیقت جدی است: بخش قابل توجهی از سپردهها پیش از اجرای گزیر از چرخه بانک خارج شده است.
میثم ظهوریان، نماینده مجلس شورای اسلامی و عضو کمیسیون اقتصادی، در مصاحبهای مختصر با «شرق» به این نکته اشاره کرده است که تقریباً ۴۰ هزار میلیارد تومان از منابع بانک آینده در روزهای پایانی قبل از اجرای گزیر از حسابها خارج شده است. اگرچه مصطفی قمریوفا، سخنگوی بانک مرکزی، این ادعا را رد میکند، اما بانک مرکزی نیز در این مورد شفافسازی نکرده و تنها به انکار ماجرا بسنده کرده است.
این موضوع اما تنها به همین جا ختم نمیشود. رسانههای مختلف از جریانات سیاسی گوناگون، این مسئله را مطرح کردند که احتمالاً این خروج به برداشت سپردههای سهامدار عمده مرتبط بوده است. با وجود این، برخی منابع از اعداد به مراتب کمتری نسبت به ۲۴۵ هزار میلیارد تومان سپرده انتقالیافته از بانک آینده به بانک ملی صحبت میکنند؛ ولی «شرق» نه بر این روایات تأیید میکند و نه آنها را رد، با این حال، اختلاف میان آمار مسؤولان بانک مرکزی و دادههای سامانه کدال واقعیتی غیرقابل انکار است.
بر اساس آمارهای ارائهشده در صورتهای مالی منتشره در سامانه کدال، بدهی بانک آینده به بانکها و مؤسسات اعتباری در تاریخ اول فروردین ۱۴۰۳ در حدود ۲۴۳.۴ هزار میلیارد تومان بوده و در پایان همان سال، به ۳۵۴.۴ هزار میلیارد تومان رسیده است. فقط شش ماه بعد، در شهریور ۱۴۰۴، این بدهی به ۴۸۵.۳ هزار میلیارد تومان افزایش یافته است؛ به عبارت دیگر، تقریبا بدهی بانک در طی یک دوره ۱۸ ماهه دوبرابر شده است. کارشناسان بانکی تصریح میکنند که این شتاب در افزایش بدهیها، ناشی از فعالیتهای بانکی معمول نیست، بلکه به دلیل پوشش موقت زیانها از طریق استقراض از سایر بانکها بوده است. بدهیهایی که در نهایت، با منابع بانک مرکزی جبران خواهند شد و به تورمی که زندگی مردم را به زحمت انداخته، فشار بیشتری وارد میکند.
محاسبات رسمی نشاندهنده این است که بانک آینده با ۵۰۰ هزار میلیارد تومان زیان انباشته و سرمایه منفی ۵۰۲ هزار میلیارد تومان مواجه است؛ معادل منفی ۵۰۰ درصد از حداقل نیاز سرمایه. ۷۵ درصد از تسهیلات اعطایی این بانک به شرکتها و افرادی وابسته به خود بانک اعطا شده و ۸۵ درصد از این تسهیلات غیرجاری است. به زبان ساده، بیش از نیمی از داراییهای بانک در حالت راکد باقی مانده است و قابلیت نقدشوندگی ندارد.
از عدد به واقعیت
با گشودن ترازنامهها، حقیقتی ناخوشایند نمایان میشود که فراتر از ارقام است. بانک آینده مدتها پیش از آبان ۱۴۰۴، تحت فشار ناترازی شدید قرار گرفته بود. معوقات کلان تسهیلات، بخش قابل توجهی از داراییهای غیرمولد و وابستگی شدید به اضافهبرداشتها، امکان بازگشت را از بین برده بود. اتخاذ تصمیم به تجمیع سپردهها در بانک ملی اگرچه به منظور دفاع از سپردهگذاران انجام شد، اما معنای پنهان آن حاکی از عدم وجود راهحلهای عملی برای احیای بانک به وضعیت عادی است.
بانک مرکزی در سالهای نخست بروز انحراف، که در حوالی سال ۱۳۹۷ قرار داشت، مدیران پیشین بانک آینده را به هیئت انتظامی معرفی و برای آنان محکومیتهای سنگینی کسب کرده بود. با اینحال، ابزار قانونی کافی برای حل مؤثر مشکلات بانکی وجود نداشت. تا پیش از تصویب قانون جدید بانک مرکزی در سال ۱۴۰۳، ساختار نظارتی کشور بر اساس قانون اقتصادی و بانکی قدیمی عمل میکرد؛ قانونی که به عقیده کارشناسان، برای کنترل و نظارت بر مؤسسات اعتباری کوچک نیز ناکافی بوده است. در نتیجه، پرونده بانک آینده سالها در بین نهادهای مختلف در رفت و برگشت بود. مدیران متخلف کنار رفتند و مدیرانی مرتبط با وزارت اقتصاد جایگزین شدند، اما ریشه ناترازی همچنان پا برجا ماند. همانطور که بانک مرکزی در این دوران تنها مجاز به صدور دستورات اصلاحی برای ترازنامه یا برکناری مدیران بود و حق تصرف یا اعمال سرپرستی نداشت. ابزاری که بعدها در ماجرای مؤسسات اعتباری توسعه، کاسپین و نور با مجوز شورای هماهنگی اقتصادی سران قوا به شکل استثنائی به بانک مرکزی اعطا شد.
بدون شک در سال ۱۳۹۷ کار از کار گذشته بود. این داستان، به زخمی عمیقتر اشاره دارد. در سال ۱۳۹۲، زمانی که بانک آینده از دل بانک ناکارآمد تات و چند مؤسسه اعتباری ناتراز شکل گرفت، بسیاری از کارشناسان در آن زمان هشدار داده بودند که این بانک با منابع غیربهداشتی و ساختاری معیوب تأسیس شده است. حتی بانک مرکزی وقت نامهای رسمی برای انحلال بانک تات تنظیم کرده بود. اما تصمیم بر این شد که تحمل شود.
نتیجه چنین رویهای، طبق محاسبات اخیر، به معنای رشد صدبرابری ناترازی نسبت به سال ۱۳۹۲ بوده است. اگر این تصمیم در زمانی زودتر اتخاذ میشد، شاید خسارت قابل تعدیل در حدود سه تا چهار هزار میلیارد تومان ثبت میشد، اما اکنون این رقم به ۵۰۰ تا ۶۰۰ هزار میلیارد تومان افزایش یافته است. تاخیر در تصمیمگیری در عرصه بانکی، گاهی هزینههای بالاتری را به همراه دارد.
هزینههای یک تعلل
به اعتقاد تحلیلگران حوزه بانکی، تصمیمگیری دیرهنگام برای اجرای گزیر بهعنوان یکی از گرانترین تأخیرهای نظارتی در سالهای اخیر قلمداد میشود. چنانچه فرایند مداخله در نیمه نخست سال ۱۴۰۳ آغاز میشد، احتمالاً کل بدهیها زیر ۴۰۰ هزار میلیارد تومان باقی میماند و زیان ناشی از خروج منابع به حداقل میرسید. اما با گذشت هر ماه، بار بدهی میانبانکی افزایش یافت و شکاف میان سپردهها و داراییهای واقعی عمیقتر شد. نتیجه این وضعیت بانکی بود که در ظاهر زنده به نظر میرسید، اما از درون، تهی شده بود.
روایت رسمی از این ماجرا، تصویر انتقالی آرام و بدون تنش را به نمایش میگذاشت، در حالی که دادهها قصهای متفاوت را روایت میکردند. در واقع، بانک آینده دیگر نهاد بانکی بود که بتوان دربارهاش از «اصلاح ساختار» سخن گفت. ترازنامهاش بهمانند پروندهای نیمهسوز بود که هر ردّ حسابت در آن به بنبست میرسید. بررسی میدانی نشان میداد که در هفتههای پایانی قبل از گزیر، برخی شعب حتی قادر به پرداخت روزانه سپردههای جزئی نبودند و محدودیتهایی که در سامانههای بینبانکی اعمال شده بود، معنای جدیدی به خود گرفته بود. در سطح بانک مرکزی، اختلاف نظرات درباره ماجرای پایان کار آینده بهصورت مختلف وجود دارد. برخی مدیران بانکی بر این باورند که تصمیم به گزیر ماهها قبل قطعی شده بود اما بهدلیل ملاحظات، اجرای آن به تعویق افتاد. ملاحظاتی مشابه همان دوران که بایستی تحمل میشد. خود همین تأخیر، امروزه به سؤالی بزرگ تبدیل شده است. کارشناسان استدلال میکنند اگر بانک آینده در مقطعی که بدهیاش از مرز ۳۵۰ هزار میلیارد تومان عبور کرده بود متوقف میشد، نزدیک به ۱۵۰ هزار میلیارد تومان از هزینههای فعلی به اقتصاد کشور تحمیل نمیشد. اعداد تنها اعداد نیستند، بلکه بیانگر زبان اقتصادند و این زبان به ندرت اشتباه میکند.
فراتر از ترازنامه، پرسش اصلی در ارتباط با نسبت عدالت و اقتصاد است: چه کسی باید عواقب ناترازیای را بپردازد که ناشی از تعلل بوده است؟ پروندههای حقوقی افرادی که مالکیت پیشینی بانک را داشتند، سالها پیش مختومه شده، اما رد پای تصمیمات آنان همچنان در اعداد نهفته است. پروژههایی نظیر ایرانمال امروز به نماد ناتوانی سرمایهگذاری بانکی تبدیل شده است؛ منابعی که به نام توسعه قفل شدند و در عمل، راه نقدینگی یک کشور را منحرف ساختند.
وقتی در فاصله یک ماه، ۳۰ تا ۴۰ هزار میلیارد تومان پول جابهجا میشود و هیچ مقام رسمی قادر به ارائه توضیحی قانعکننده نیست، پرسش دیگر تنها این نیست که این پولها به کجا رفتهاند، بلکه این است که چه سازوکاری اجازه وقوع چنین رویدادی را فراهم کرده است؟ اکنون بانک آینده در شبکه بانکی به پایان راه خود رسیده، اما آثار آن همچنان باقی است. بدهی ۵۰۰ هزار میلیارد تومانی که از آن به جا مانده، هنوز در دفاتر سایر بانکها به ثبت رسیده و سود آن روی ترازنامه کل شبکه بانکی تأثیر میگذارد. شاید سپردهگذاران خرد بتوانند پول خود را از بانک ملی دریافت کنند، اما اعتماد خدشهدار شده به تمامی سیستم بانکی بهراحتی بازنخواهد گشت. در عرصه اقتصاد، پول با تزریق دوباره به چرخه برمیگردد؛ اما اعتماد اینگونه به دست نمیآید. اکنون تنها چیزی که از آینده باقی مانده، گزارشی مشابه یک آیینه شکسته است: بخشی از تصویر هنوز شفاف است، اما بخش دیگر میان لکهها و انحراف ارقام گم شده است. آیندهای که معلوم نبود، فقط یک روایت نیست؛ توصیفی است از سیستمی بانکی که سالهاست در نقصان به سر میبرد.
17302