بازار سهام با افزایش زیر ۳۰ درصد، شکست خوردهای واضح در حوزه سرمایهگذاری به شمار میآید

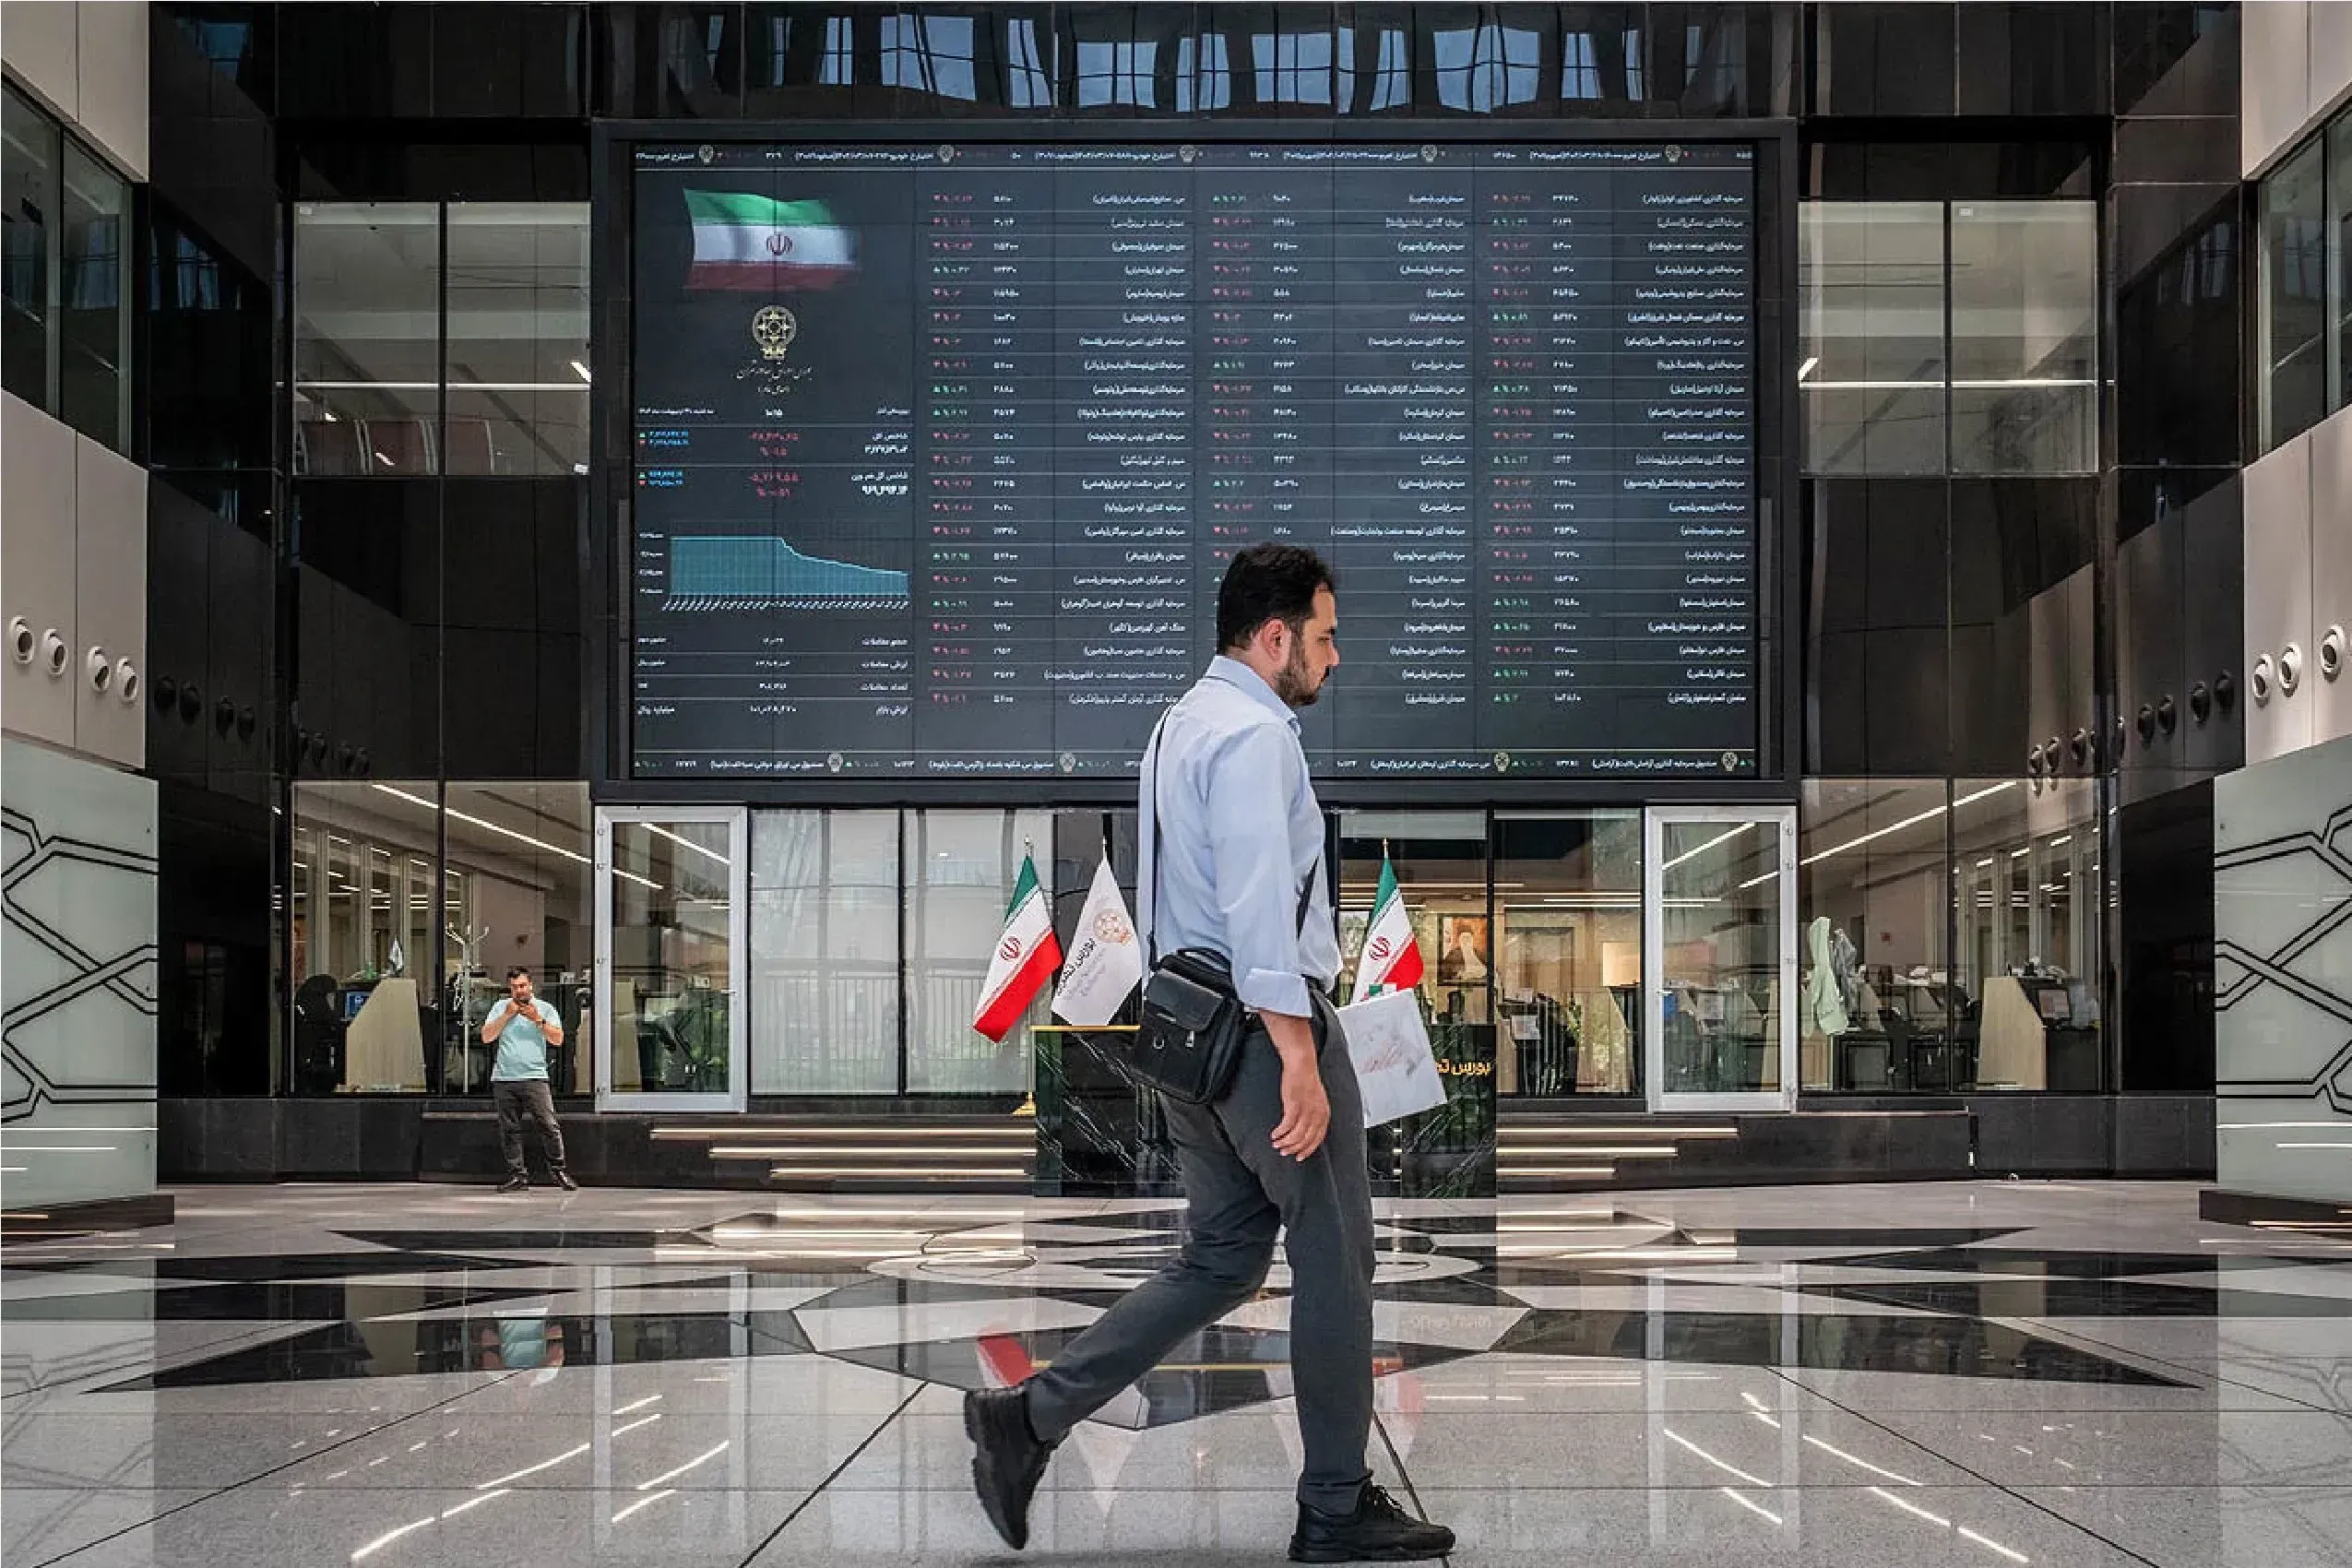
فرهنگ حسینی با اشاره به کاهش نزدیک به ۸۸ هزار واحدی شاخص کل بورس در هفته سوم مرداد، وضعیت کنونی را هشداردهنده توصیف کرد و افزود: این کاهش باعث افت شاخص به حدود دو میلیون و ۴۶۶ هزار واحد شده و از دست رفتن کانال ۲.۵ میلیون واحدی به همراه کاهش ۲۰ هزار واحدی شاخص هموزن به ۷۶۲ هزار واحد دلالت بر آن دارد که این روند نزولی فقط محدود به سهام بزرگ نبوده و تعداد زیادی از سهمها تحت فشار فروش قرار گرفتهاند.
وی ادامه داد: در روز آخر فعالیت بورس در ۳ مرداد، بیش از پنج همت صف فروش تا پایان روز در بازار باقی مانده و در این بین، ۸۰ درصد نمادها در حال افت قیمت بودند.
حسینی خاطرنشان کرد: ارزش و حجم معاملات در سطوح پایین نگه داشته شده که این امر نشاندهنده خروج نقدینگی و کاهش مشارکت فعالان بازار است. این اتفاق همچنین همزمان با ریزش تاریخی سال ۱۳۹۹ بوده که تأثیر عمیقتری بر افت بازار وارد کرده است.
وی تصریح کرد: به رغم افزایش قیمت دلار طی ۵ سال اخیر به حدود ۴ برابر، شاهد رشد کمتر از ۳۰ درصدی شاخص بورس بودهایم که این موضوع بورس را به یکی از بازندگان اصلی سرمایهگذاری در اقتصاد ایران تبدیل کرده است.
حسینی همچنین بیان کرد: ارزش بازار بورس به ۹۰ میلیارد دلار رسید که این میزان به عنوان کمترین مقدار از دهه ۱۳۹۰ محسوب میشود، در حالی که تعدادی از شرکتهای جدید نیز به بورس اضافه شدهاند و هنوز سود قابل توجهی توزیع نشده است. این وضعیت نشاندهنده مشکلات موجود در بخش واقعی اقتصاد است.
این تحلیلگر بازار سرمایه عنوان کرد: کمبود جذابیت در سرمایهگذاری در بخش واقعی اقتصاد موجب شده که طی بیش از یک دهه، سرمایهگذاری منفی باشد و توجیه اقتصادی برای سرمایهگذاری در تولید از بین برود.
وی تأکید کرد: در نتیجه، در طی ۵ سال گذشته بیش از ۲۵۰ همت از بازار خارج شده و در دوران پساجنگ نیز بیش از ۴۰ همت دیگر از بورس منفک گردیده است. نسبت قیمت به درآمد (P/E) بازار در سطح ۵ قرار دارد که کمترین مقدار از سال ۱۳۹۴ به شمار میرود.
حسینی اضافه کرد: بازار سرمایه با چالشهای بنیادینی رو به رو است. برخی از این چالشها به درون بازار برمیگردد. شرکتهای بزرگ، به ویژه بانکها، به دلایل مختلف، سودی برای تقسیم ندارند، در حالی که انتظار میرفت پس از جنگ، تقسیم سود بانکهای سهام عدالت بهواسطه تعامل میان وزارت اقتصاد و بانک مرکزی افزایش یابد. علاوه بر این، شرکتهای بزرگ سهام عدالت نیز سود ناچیزی تقسیم میکنند که تحت شرایط فعلی اقتصادی، این تقسیم کم باعث فشار فروش میشود.
این کارشناس بازار سرمایه توضیح داد: روند کاهشی بازار بیش از هر چیز ناشی از فرایند بازگشایی نمادهاست. تصمیمگیری غیرتخصصی در مورد بازگشایی بورس و حتی دامنه نوسان در دوران پساجنگ، موجب شد که نهادهای متخصص عملاً در وضعیتی سخت قرار گیرند و حق ی برای تدبیر و تصمیمگیری نداشته باشند.
وی بیان داشت: زیرساختهای بازار باید در زمان بازگشایی بهبود مییافت؛ از جمله کاهش دامنه نوسان و تعیین سقف برای حجم فروش ریالی هر کد، در عوض، ایجاد بازار مناسبی برای فروش و خروج افرادی که به نقدینگی نیاز داشتند، در قالب بازار مکانیزم دارک برقرار میگردید.
بازار سرمایه در سایه نرخهای بالای بهره
حسینی اذعان کرد: بخش واقعی اقتصاد و بورس، طی چند سال اخیر تحت تأثیر نرخهای بالای بهره قرار داشته است. در حالی که سیاست پولی انقباضی (نرخ بهره بالا) هیچ تأثیری بر تورم نداشته و همچنان شاهد تورم در محدوده ۴۰ درصد هستیم، کاهش تورم از طریق سیاستهای پولی ناممکن بوده و باید در سیاستهای مالی و کسری بودجه دولت و عدم توازن بانکها به دنبال علل آن بود.
این تحلیلگر اقتصادی به مقالات علمی متعدد مانند سارجنت و والاس اشاره کرد که بررسیهای عمیقی درباره تورم و ریشههای آن انجام داده و اعلام کردند که وقتی سیاستهای مالی ریشهدار در تورم هستند، سیاستهای پولی اثرگذار نخواهند بود و فقط منجر به رکود اقتصادی خواهند شد. موضوعی که اکنون در بخش واقعی اقتصاد به وضوح دیده میشود.
وی تأکید کرد: عدم سرمایهگذاری برای مدت بیش از یک دهه نشان میدهد که سیاست پولی در دستیابی به هدفهای سرمایهگذاری و رشد اقتصادی موفق نبوده و باید فوراً وضعیت آن تغییر یابد.
رد پای ناترازی در بازار
حسینی یادآور شد: ناترازیها عملاً سرمایهگذاری در صنایع بزرگ و انرژیبر نظیر فولاد و پتروشیمی را با چالش مواجه کرده و ضریب تولید این شرکتها تا حدود ۳۰ درصد کاهش یافته که این امر منجر به هزینه فرصتهای قابل توجه و کاهش شدید سودآوری شرکتها شده است.
این کارشناس بازار سرمایه بیان کرد: چالش دیگری که وجود دارد، این است که شرکتهای تولیدی ارز خود را به قیمت ۲۰ تا ۳۰ درصد پایینتر از نرخ دلار آزاد به واردکنندگان میفروشند و این وضعیت باعث میشود رانت ارزی قابل توجهی به دست واردکنندگان که غالباً خصوصی هستند، بیفتد و هزینه آن از جیب شرکتهای بورسی و سهام عدالت، که عمدتاً صادرکننده هستند، تأمین شود.
تمایل به فروش ناشی از نگرانی از کاهش بیشتر
وی اذعان کرد: یکی دیگر از عوامل ادامه فشار فروش در سطوح بنیادی ارزنده، به مقوله مالی رفتاری برمیگردد. فومو (ترس از جا ماندن) در میان سرمایهگذاران به شدت غالب شده و آنها به دلیل نگرانی از ادامه روند کاهشی، تمایل دارند سهام خود را بفروشند.
حسینی افزود: سایر سوگیریهای رفتاری نیز به فروش گسترده کمک کرده و از سوی دیگر، ابزارهای غیرمستقیم و حمایتی در این دوران تأثیر مؤثری نداشته و حتا به عوامل پیشبینیکننده تبدیل شده و روند کاهشی را تشدید کردهاند.
این فعال حوزه مالی تأکید کرد: به خاطر تضاد منافع میان مدیران سرمایهگذاری به منظور کسب کارمزد و عملکرد، شاهد غیرفعال بودن مدیران صندوقهای سرمایهگذاری هستیم.
وی با تأکید بر این نکته که بازار سرمایه علاوه بر ابزارهای حمایتی به شفافیت بیشتری نیاز دارد، بیان کرد: عدم تقارن در سیاستهای حمایتی باعث شده است تا حمایتها نتوانند اثر بخشی لازم را داشته باشند. تلاش برای حفظ قیمت یا افزایش قیمت برخی نمادها، رکود سایر گروههای بازار را تشدید کرده و نمادهای مورد پشتیبانی نیز به لحاظ بنیادی فاقد ارزندگی هستند.
این تحلیلگر بازارهای مالی تصریح کرد: برای رونق بازار بورس و بخش واقعی اقتصاد نیاز به یک مجموعه از سیاستها وجود دارد. مهمترین سیاست کاهش نرخ بهره است. به علاوه، حمایتهای حقوقی و صندوقها از خرید سهام، اجازه خرید سهام خزانه بدون مجوز و اجازه خرید سهم توسط شرکتهای زیرمجموعه تا رسیدن بازار به تعادل و پایان دادن به رانت ارزی واردکنندگان و ارائه برنامه منسجم و عملیاتی به منظور پایان ناترازیها از جمله راهکارها محسوب میشود.