گلرنگ، پادشاه دریافت وام از بانکهای ایران
بانک مرکزی اخیراً فهرست تسهیلاتگیرندگان کلان در بانکها و مؤسسات اعتباری غیر بانکی را بهروزرسانی کرده است.
تحقیقات صورت گرفته نشان میدهد که بعضی شرکتها موفق به دریافت تسهیلات میلیونی و در چند نوبت از چندین بانک شدهاند، که یکی از این شرکتها گروه صنعتی گلرنگ میباشد.
بررسی دادههای مرتبط با تسهیلات کلان جاری ۲۷ بانک و مؤسسه اعتباری نشان میدهد این هلدینگ از ۱۱ بانک که شامل بانکهای دی، تجارت، اقتصاد نوین، پارسیان، ایران و ونزوئلا، توسعه صادرات، خاورمیانه، سامان، سپه، سینا و کارآفرین میباشد، تسهیلات دریافت کرده است.
بیشترین میزان تسهیلات دریافتی شرکتهای زیرمجموعه گروه گلرنگ به ترتیب از بانکهای دی با بیش از ۵۵۴۰ میلیارد تومان، اقتصاد نوین با ۳۲۱۲ میلیارد تومان، سامان با ۲۵۰۰ میلیارد تومان، پارسیان با ۱۹۱۹ میلیارد تومان و بانک سینا با ۱۳۱۴ میلیارد تومان بوده است.
شش بانک دیگر نیز بهطور مجموع بیش از ۳۷۹۳ میلیارد تومان تسهیلات به این هلدینگ اعطا کردهاند که بخش عمدهای از این تسهیلات در مدت یک سال گذشته پرداخت شده است.
لازم به ذکر است که اطلاعات تسهیلات کلان بانک سپه بهروزرسانی نشده است؛ بر این اساس، دادههای مربوط به این بانک به اسفندماه سال گذشته اشاره دارد که در آن مدت ۳۷۹ میلیارد تومان به گروه صنعتی گلرنگ تسهیلات ارائه شده است.
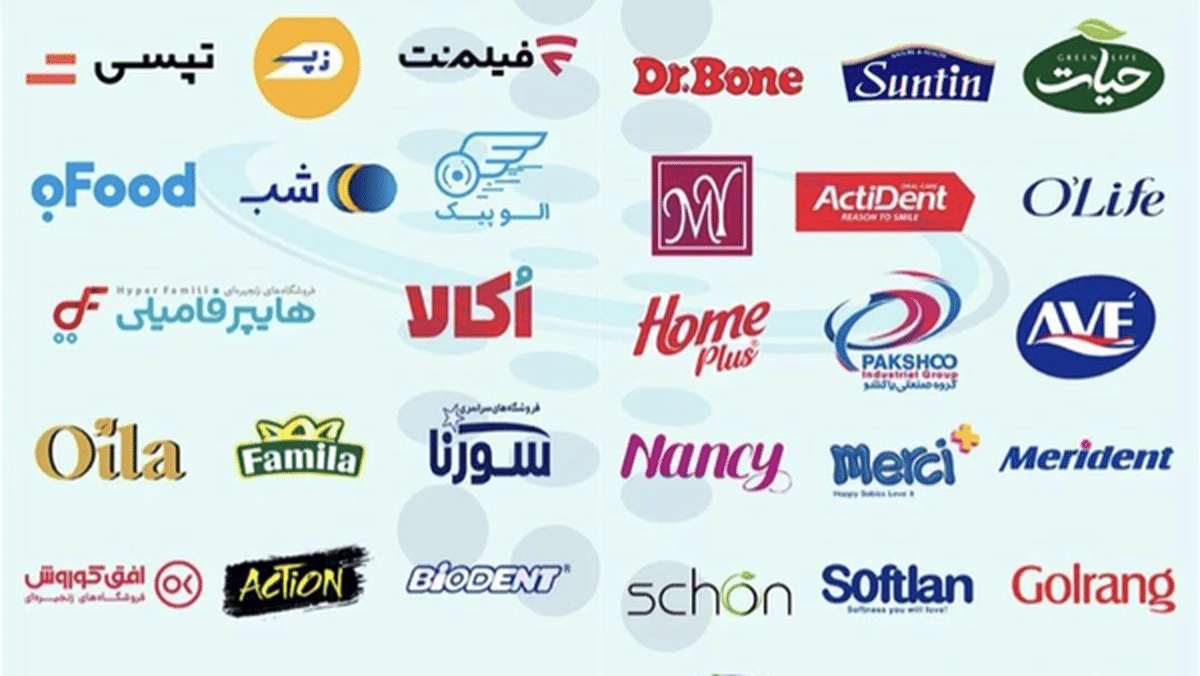
این هلدینگ با داشتن دهها برند در زمینههای متنوعی از جمله مواد آرایشی و بهداشتی، مواد غذایی، توزیع و پخش، بستهبندی و حمل و نقل، سهم بزرگی از بازار این حوزهها را تحت تسلط خود دارد.
برندهایی که احتمالاً کمتر کسی فکر کند به گروه گلرنگ مربوط میشوند، متعلق به این شرکت هستند. از جمله این برندها میتوان به اویلا، اکتیو، فامیلا، بایودنت، سافتلن، اوه، لندی، فروشگاههای زنجیرهای افق کوروش، گندم، سورنا و همچنین تاکسی اینترنتی تپسی و پیک موتوری الو پیک و سامانه نمایش فیلمنت اشاره کرد که همگی زیرمجموعههای شرکت گلرنگ محسوب میشوند.
افزایش سختی رقابت شرکتها در شرایط تخصیص ناعادلانه تسهیلات
یکی از نیازهای حیاتی شرکتها، نقدینگی و دسترسی به تسهیلات است که این امکان را به آنها میدهد تا تولید خود را افزایش دهند، در پروژههای جدید سرمایهگذاری کنند و بهطور مؤثری با رقبای خود رقابت نمایند. علاوه بر این، با توسعه ظرفیت، میتوانند افراد بیشتری را استخدام کنند و در نتیجه اشتغال بیشتری ایجاد کنند.
اما اعطای تسهیلات کلان به برخی شرکتها موجب ایجاد نابرابری در دسترسی به منابع میشود؛ طبیعی است که شرکتهایی که موفق به دریافت تسهیلات بیشتری میشوند در رقابت با دیگران پیشتاز میشوند و شرکتهایی که از دریافت تسهیلات محروم میمانند، بهمرور از چرخه بازار حذف خواهند شد.
به عنوان مثال، شرکتی که نمیتواند سرمایه در گردش مورد نیاز را تأمین کند، امکان تهیه مواد اولیه را نخواهد داشت و در مواقع بحرانی نخواهد توانست حقوق کارکنان خود را پرداخت نماید. این مشکل در شرایط رکود اقتصادی و نابسامانیها تشدید میشود، به طوری که رقبا با منابع ارزان قیمت بازار را به تصرف خود در میآورند.
کنارهگیری شرکتهای کوچک و متوسط از دریافت وام بانکی
موضوع دیگری که باید به آن توجه کنیم، این است که در حال حاضر عمده صنایع کشور را صنایع کوچک و متوسط تشکیل میدهند و بر اساس گفته مدیرعامل سازمان صنایع کوچک و شهرکهای صنعتی، ۹۶ درصد صنایع کشور به صنایع کوچک و متوسط اختصاص دارد و ۴۵ درصد اشتغال کل کشور نیز مربوط به این دسته از صنایع است. با این حال، تسهیلات بانکی عموماً در اختیار این صنایع قرار نمیگیرد.
محمدرضا فرزین، رئیس کل بانک مرکزی نیز اخیراً به تأیید این نکته پرداخته و بیان داشته که بانکها تمایل دارند منابع خود را به سمت بنگاههای بزرگ هدایت کنند و این مسأله موجب آسیبپذیری کسب و کارهای کوچک میشود.
این روزها، برخی از شرکتهای بزرگ بهطور ثابت تسهیلات بانکی دریافت میکنند و چندین شرکت وجود دارند که منابع بانکی بهطور مشترک بین آنها جابهجا میشود. بانکها به خاطر طولانی بودن روابط با این شرکتها و یا سپردههای کلان این بنگاهها، تمایل بیشتری به اعطای تسهیلات به آنها دارند.
علاوه بر این، بعضی از شرکتها بهطور مستقیم زیرمجموعههای بانکها هستند و در طول سالهای اخیر، بخش عمدهای از منابع خود را به این شرکتها اختصاص دادهاند.
به همین جهت، بسیاری از کارشناسان بر این باورند که بانک مرکزی باید نظام قانونی و اجرایی را ایجاد کند که به همه شرکتها بهطور عادلانه امکان دسترسی به تسهیلات فراهم گردد و جلوی انباشت منابع در دست عدهای محدود گرفته شود.


